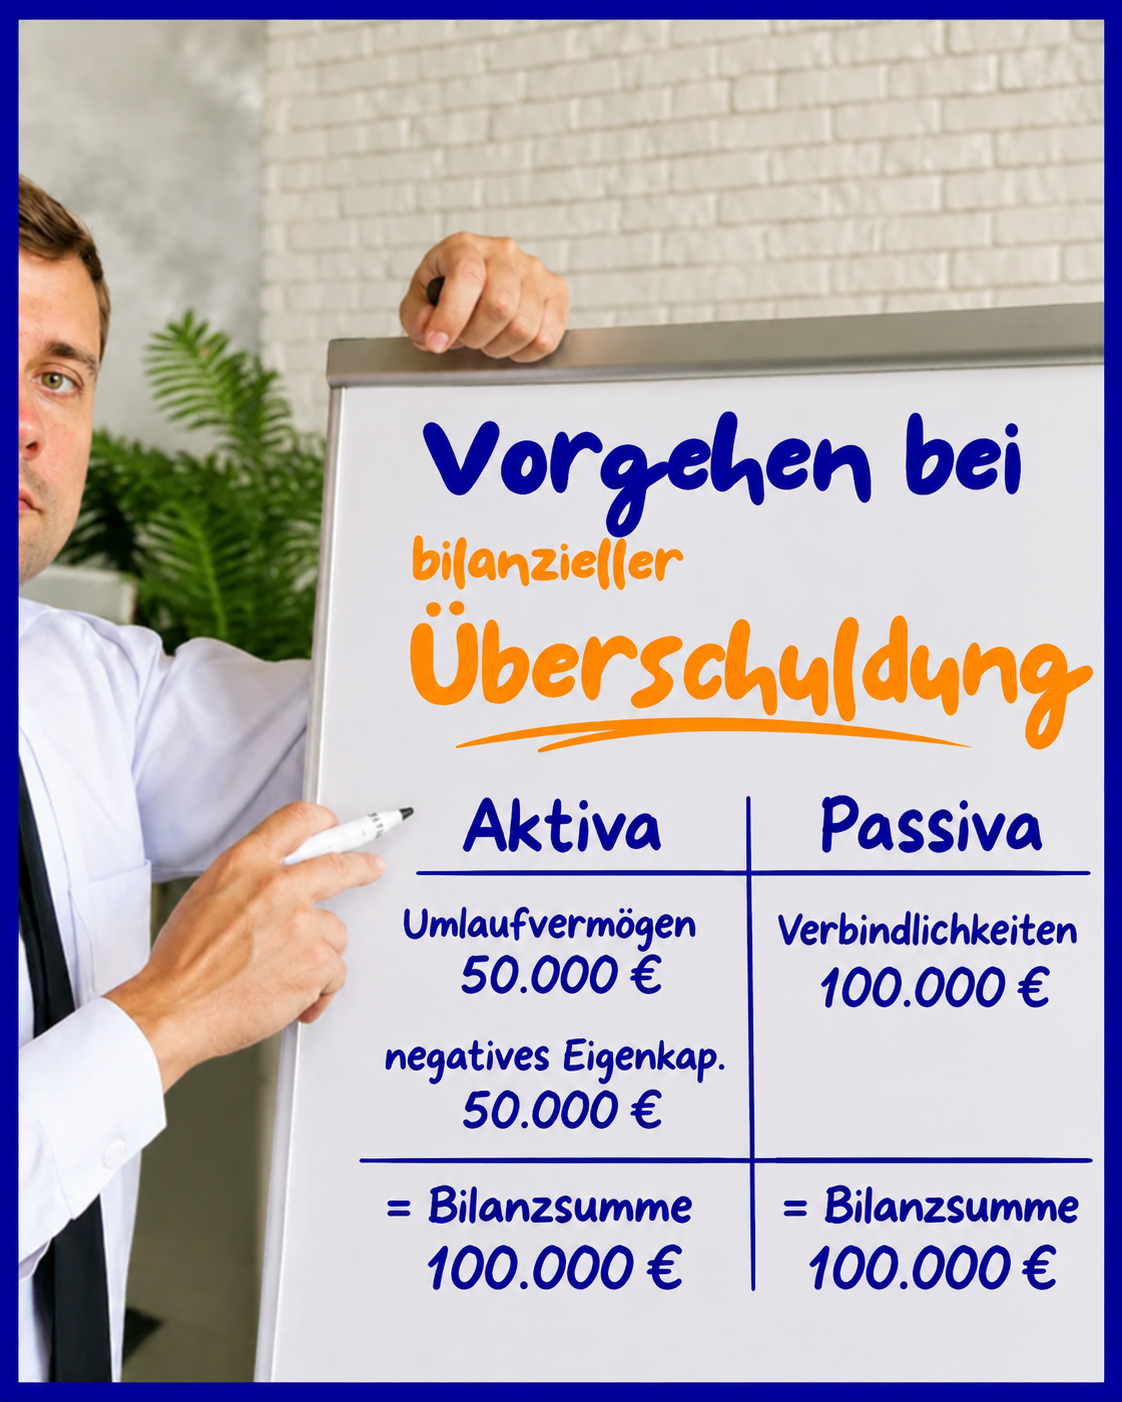
Neben der schleichenden Verschlechterung der Situation Ihres Unternehmens kann auch ein großer Zahlungsausfall oder ein Haftungsfall zu einer bilanziellen Überschuldung einer Kapitalgesellschaft führen. Doch was sollten Sie unternehmen, damit Ihr Unternehmen auch in der Zukunft noch bestehen kann? Wir zeigen Ihnen die wichtigsten Schritte:
Ruhe bewahren trotz bilanzieller Überschuldung
Auch wenn entschlossenes und schnelles Handeln bei einer bilanziellen Überschuldung unabdingbar ist, sollte zunächst einmal Ruhe einkehren. Denn in plötzlicher Hektik können oft keine sinnvollen Entscheidungen getroffen werden. Das andere Extrem, eine Schockstarre – beim Unternehmer und schlimmsten Falls auch beim Steuerberater – ist ebenfalls wenig sinnvoll, denn eine bilanzielle Überschuldung verlangt konkrete Maßnahmen.
Situation prüfen
Eine bilanzielle Überschuldung erfordert konkrete Maßnahmen. Nehmen Sie sich die Zeit und prüfen Sie die Situation Ihrer GmbH. Konzentrieren Sie sich dabei auf die wesentlichen Fragen, um eine Entscheidung vorzubereiten:
- Wie ist es zu der bilanziellen Überschuldung gekommen?
- (Wann) Ist absehbar, dass sich die Situation verbessert?
- Können Zahlungen gewährleistet werden?
- Werden durch die Überschuldung evtl. Kredite nicht verlängert, weil Eigenkapital-Vorgaben nicht eingehalten sind?
- Besteht die Möglichkeit das Eigenkapital Ihrer Gesellschaft durch weitere Einzahlungen zu erhöhen?
- Können einzelne Darlehensgeber (oft der Gesellschafter selbst) eine Rangrücktrittserklärung abgeben?
Controlling einrichten
Falls bisher nicht geschehen, planen Sie unbedingt die erwarteten Ergebnisse der nächsten Wochen, Monate und Jahre. Sie können dabei unterschiedliche Annahmen vergleichen, um möglichst realistische Ergebnisse zu erhalten. So können Sie prognostizieren, wie sich die bilanzielle Überschuldung der Gesellschaft durch Ihre Maßnahmen ändert.
Führt die bilanzielle Überschuldung zum Insolvenzantrag?
Bei juristischen Personen ist eine bilanzielle Überschuldung (gem. § 19 InsO ↗) einer der Gründe für einen Insolvenzantrag. Doch es gibt Ausnahmen hiervon.
Rangrücktritte
Durch Rangrücktritte von Gesellschaftern (oder anderen Gläubigern) kann die Insolvenzantragspflicht verhindert werden. Erforderlich sind hierfür qualifizierte Rangrücktritte, die mindestens die Höhe der bilanziellen Überschuldung abdecken. Denn nur damit besteht eine Gewissheit, dass die übrigen Gläubiger befriedigt werden können.
Fortführungsprognose
Die bilanzielle Überschuldung führt nicht zur Pflicht einen Insolvenzantrag zu stellen, wenn die Fortführung des Unternehmens überwiegend Wahrscheinlich ist. Dies muss die Geschäftsführung durch Vorlage einer Fortführungsprognose nachweisen. Dabei kommt es darauf an, dass ein Zahlungsausfall im Prognosezeitraum (üblicher Weise 12 – 24 Monate) überwiegend unwahrscheinlich ist.
Die Fortführungsprognose muss 3 Teile beinhalten:
- aussagekräftiges und plausibles Unternehmenskonzept
- Finanzplan
- Fortführungsprognose als Ergebnis des Finanzplans
Anforderungen an die Fortführungsprognose
Eine solche Fortführungsprognose muss aktuell, detailliert, konkretisiert und nachvollziehbar sein, damit sie den Anforderungen genügt. Nur dann darf ein Steuerberater der Abschluss auf dieser Basis erstellen.
Eine Erstellung oder Prüfung durch einen Wirtschaftsprüfer ist nicht zwingend, wird jedoch von manchen Kanzleien vor Bilanzerstellung gefordert. Aus unserer Sicht sollte auf eine Prüfung möglichst verzichtet werden, um die Liquidität der Gesellschaft nicht weiter zu schwächen.
Patronatserklärungen
Damit eine Patronatserklärung die Insolvenz verhindert kann, muss diese „hart“ und „intern“ sein. Wer diese Erklärung abgibt wird als Patron bezeichnet.
Eine externe Patronatserklärung richtet sich direkt an die Gläubiger der Gesellschaft. Diese würde erst mit Eintritt der Zahlung die tatsächliche Situation der Gesellschaft verbessern, da die Gesellschaft selbst keinen (internen) Anspruch gegen den Patron hat.
Eine weiche Patronatserklärung enthält keine konkreten Zusagen, sondern lediglich unverbindliche Aussagen. Für eine harte Patronatserklärung ist daher eine konkrete finanzielle Verpflichtung erforderlich.
Erforderlich ist darüber hinaus, dass der Patron überhaupt in der Lage ist, die nötigen finanziellen Mittel bereitzustellen. Nur dann darf diese als Forderung aktiviert werden.
Vor dem Hintergrund dieser Anforderungen an eine Patronatserklärung ist – bei rechtzeitiger Kenntnis – die Bereitstellung von Darlehen mit Rangrücktritt vorzuziehen.
Ansatz zu Liquidationswerten
Sofern die bisher genannten Maßnahmen nicht greifen, kann durch den Ansatz von Liquidationswerten – an Stelle der Buchwerte – der Status der bilanziellen Überschuldung vermieden werden. Hierbei werden die im Anlagevermögen ruhenden stillen Reserven fiktiv aufgedeckt, wenn zu erwarten ist, dass ein (Not-)Verkauf höhere Erlöse bringt als aus der Bilanz ersichtlich. Durch diese Annahme kann es aber im Einzelfall auch zu geringeren Werten als in der Bilanz angesetzt kommen, was ebenfalls zu berücksichtigen ist.
Nur wenn diese Berechnung insgesamt zu einem positiven Eigenkapital nach Liquidationswerten führt, ist die bilanzielle Überschuldung (in der eigentlichen Bilanz) ebenfalls für eine Insolvenzantragspflicht unerheblich.
Insolvenzantrag wegen bilanzieller Überschuldung
Wenn die vorgestellten Alternativen nicht greifen, bleibt Ihnen als Geschäftsführer keine andere Wahl: Sie müssen schnellstmöglich die Insolvenz Ihrer Gesellschaft beantragen, um nicht in eine persönliche Haftung zu geraten. Im Fall der Überschuldung ist hierfür eine Frist von 6 Wochen vorgesehen.
Falls Sie den Insolvenzantrag verzögern, kann das negative Folgen für die Gläubiger der Gesellschaft haben. Daher wird dieser Verstoß als Insolvenzverschleppung“ geahndet. Neben den strafrechtlichen Folgen führt dies insbesondere dazu, dass eine Haftung gegenüber den Gläubigern und der Gesellschaft entsteht.
Fazit zur bilanziellen Überschuldung
Sie sehen, eine bilanzielle Überschuldung muss nicht das Ende für Ihr Unternehmen bedeuten. Auf keinen Fall sollten Sie den Kopf in den Sand stecken, sondern strukturiert und schnell an einer Lösung arbeiten. Bestenfalls kann die Bilanz mit einem ergänzenden Hinweis erstellt werden und schlimmstenfalls ist die Eröffnung des Insolvenzverfahrens erforderlich.